 Un contratto di mutuo firmato con leggerezza può trasformarsi, anni dopo, in un debito che pesa il doppio del previsto. Succede più spesso di quanto si immagini, e non per colpa di chi firma. Dietro clausole scritte con un linguaggio tecnico e pagine che pochi leggono fino in fondo si nascondono spesso calcoli di interessi poco trasparenti, sistemi di capitalizzazione mai dichiarati con chiarezza, fideiussioni che finiscono per schiacciare chi le ha semplicemente firmate per aiutare un parente o un socio.
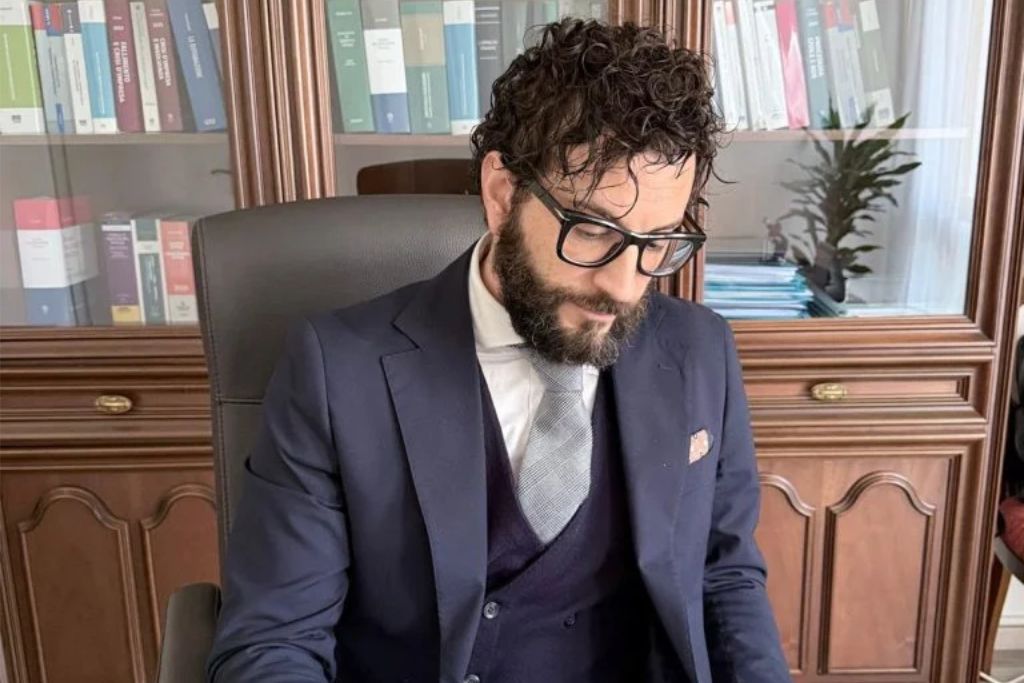
A fare chiarezza su un fenomeno che riguarda privati cittadini e piccoli imprenditori, spesso ignari dei propri diritti fino a quando non arriva la lettera dell’istituto di credito, è l’avvocato Daniele Davide Fortugno, dello Studio Legale Fortugno, esperto in contenzioso bancario.
I segnali che il contratto nasconde qualcosa
Il primo passo, spiega l’avvocato, è imparare a riconoscere gli indizi. Non servono competenze tecniche per intuire che qualcosa non torna, basta prestare attenzione al modo in cui vengono calcolati gli interessi.
“I campanelli d’allarme più comuni riguardano il pagamento degli interessi alla banca, spesso calcolati in modo poco chiaro, con sistemi di capitalizzazione che non trovano indicazione esplicita nel contratto”, chiarisce Fortugno.
A questa opacità si somma un problema più ampio, quello delle omissioni. “Alla difficoltà di comprendere determinate clausole si aggiungono omissioni non indifferenti da parte della banca“, aggiunge l’avvocato, che raccomanda un passaggio spesso trascurato da chi firma un finanziamento. Far analizzare il proprio rapporto bancario da un professionista prima di accorgersi troppo tardi delle anomalie resta, secondo il legale, la mossa più efficace per tutelarsi.
Usura bancaria, un fenomeno più diffuso di quanto si pensi
Quando si parla di usura bancaria, l’immaginario comune corre spesso a casi limite o isolati. La realtà raccontata dall’avvocato Fortugno è diversa. Gli illeciti legati a pratiche scorrette da parte degli istituti di credito, spiega, sono tutt’altro che rari, e le conseguenze per chi li subisce non si fermano al danno economico.
“Sono abbastanza frequenti questi illeciti, che provocano veri e propri danni economici e morali”, afferma il legale, sottolineando come il fenomeno colpisca in modo particolare il tessuto imprenditoriale. Per un’azienda, il pagamento di somme non dovute alla banca si somma agli altri obblighi ordinari, gli stipendi da versare, i fornitori da saldare, e questo squilibrio può arrivare a mettere a rischio la continuità stessa dell’attività. “Questi abusi possono compromettere la continuità aziendale, perché gli imprenditori devono comunque far fronte al pagamento di dipendenti e fornitori, e il peso di somme non dovute si riflette pesantemente sui conti aziendali“, spiega Fortugno.
La strada per rimediare esiste e passa attraverso un’analisi tecnica approfondita. Una disamina accurata dei rapporti bancari, condotta da un esperto, consente di quantificare con precisione gli importi prelevati indebitamente a titolo di usura o di altre pratiche scorrette. Quegli importi, una volta accertati in Tribunale, possono essere restituiti al cliente che ha subito l’addebito illegittimo.
Decreto ingiuntivo e precetto, come reagire quando la banca passa all’azione
C’è un momento in cui molte persone si rivolgono per la prima volta a un legale, ed è quasi sempre lo stesso, quello in cui arriva la notifica di un decreto ingiuntivo o, nei casi più gravi, di un precetto da parte della banca.
A quel punto il tempo per agire si restringe, ma le possibilità di difesa restano concrete. Secondo l’avvocato Fortugno, la prima mossa strategica consiste in uno studio approfondito di ogni singola clausola del contratto, condotto per far emergere tutte le criticità presenti. “Il primo passo è lo studio approfondito di ogni clausola, per far emergere tutte le criticità del contratto”, spiega il legale.
A questa analisi segue una perizia tecnica sul rapporto bancario, affidata a un professionista in grado di rilevare e quantificare con precisione gli importi che l’istituto dovrebbe restituire al mutuatario. È proprio attraverso le anomalie contrattuali individuate in questa fase che diventa possibile ostacolare, e in alcuni casi bloccare, l’azione di recupero del credito intrapresa dalla banca.
Le fideiussioni, un peso che ricade su chi ha solo voluto aiutare
Tra i contratti bancari più insidiosi, secondo l’avvocato Fortugno, ci sono le fideiussioni. Chi le firma, spesso senza una piena consapevolezza degli obblighi che si assume, si trova a garantire con il proprio patrimonio il debito di qualcun altro, un familiare, un socio, un amico.
“Le fideiussioni sono un peso che si trascina per anni per chi le presta, poiché il garante, spesso una persona fisica, resta obbligato a pagare somme di denaro in luogo del mutuatario“, osserva il legale. Il problema, aggiunge, non riguarda solo il rischio economico in sé, ma la validità stessa di molti di questi contratti. Numerosi Tribunali si sono espressi in termini di vera e propria invalidità di alcune clausole, ritenute in contrasto con l’equilibrio che dovrebbe regolare un rapporto contrattuale.
“Si tratta di clausole che derogano norme del codice civile a esclusivo vantaggio dell’istituto di credito, con un totale squilibrio a danno della parte più debole del contratto, cioè il garante“, spiega Fortugno, ricordando che le normative europee riconoscono al consumatore un diritto di tutela rafforzato proprio in questi casi.
Segnalazioni in Centrale Rischi, se l’errore è della banca
Un altro capitolo delicato riguarda le segnalazioni presso il CRIF e la Centrale Rischi, strumenti che dovrebbero fotografare l’affidabilità creditizia di un cliente ma che, quando applicati in modo scorretto, possono avere effetti devastanti.
Essere segnalati come cattivo pagatore significa vedersi chiudere, di fatto, l’accesso al credito. “La segnalazione illegittima è spesso fonte di danni patrimoniali e morali, perché ostacola l’accesso al credito da parte del mutuatario, privandolo della liquidità necessaria per far fronte alle proprie esigenze“, spiega l’avvocato. Il punto critico, sottolinea Fortugno, è che molte di queste segnalazioni a sofferenza vengono effettuate senza che sussistano davvero i presupposti previsti dalla legge.
In questi casi il cliente può rivolgersi al Tribunale per ottenere la cancellazione immediata della segnalazione, insieme al risarcimento del danno patrimoniale e non patrimoniale subito.
Aziende in crisi, le soluzioni offerte dal codice della crisi d’impresa
L’ultimo tema affrontato riguarda le imprese che si trovano in difficoltà nella gestione dei debiti, bancari e non solo. Anche in questi casi, spiega l’avvocato Fortugno, esistono strumenti concreti per evitare l’esito più drastico, quello della liquidazione giudiziale, un tempo conosciuta come fallimento.
“Il codice della crisi d’impresa offre diverse soluzioni utili per uscire dalla crisi, continuare l’esercizio d’impresa ed evitare la liquidazione giudiziale“, afferma il legale. Le procedure previste dalla normativa consentono di raggiungere accordi con i creditori e di risanare i debiti aziendali di varia natura, verso banche, finanziarie, fornitori e persino verso il fisco. Non si tratta di misure residuali, ma di un impianto normativo pensato per intervenire il prima possibile.
“Il legislatore ha voluto rafforzare l’adozione di queste procedure per consentire all’imprenditore di mantenere la propria struttura aziendale, con l’obiettivo di anticipare l’insorgere della crisi, privilegiando il risanamento e la continuità d’impresa“, conclude Fortugno.
Dall’analisi dei contratti di mutuo alle fideiussioni, dalle segnalazioni illegittime alla gestione della crisi aziendale, il quadro tracciato dall’avvocato Fortugno restituisce un messaggio chiaro. Molte delle criticità che oggi pesano su famiglie e imprese possono essere individuate e, in diversi casi, corrette, a patto di rivolgersi per tempo a chi conosce a fondo la materia.